 X
 Facebook
 Discord
 Instagram
 YouTube
 ChatGPT
Volatility
Volatility is measured via a hybrid standard deviation logic.
First, the standard deviation of closing prices over 10 bars is scaled by a factor, then normalized against its own 20-bar rolling standard deviation. The result is converted into a 0–100 index, producing three regimes:
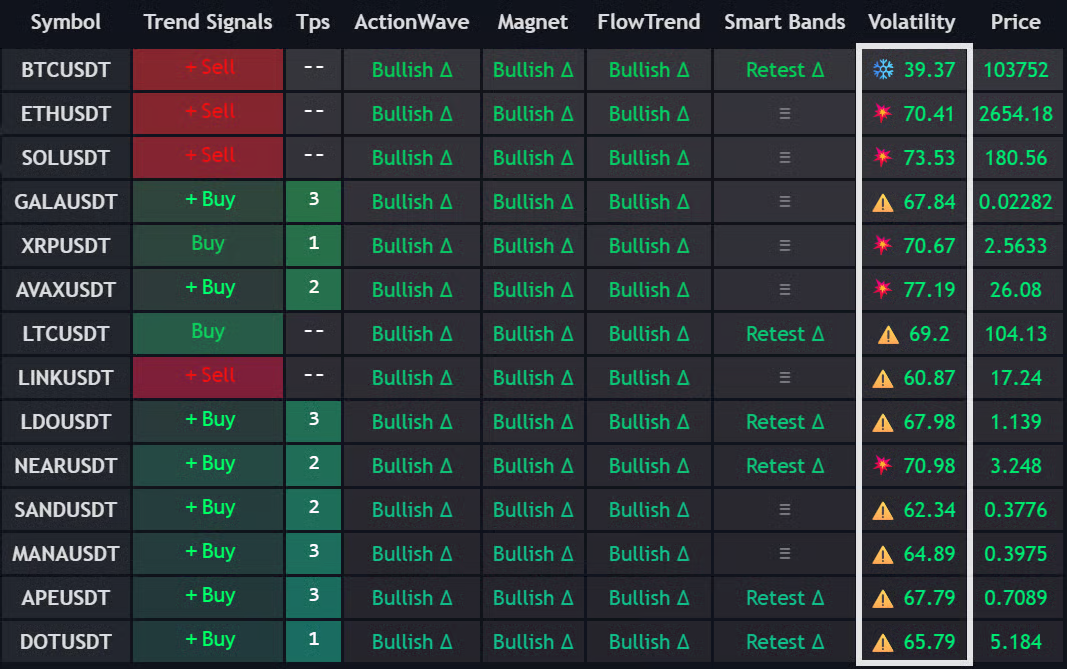
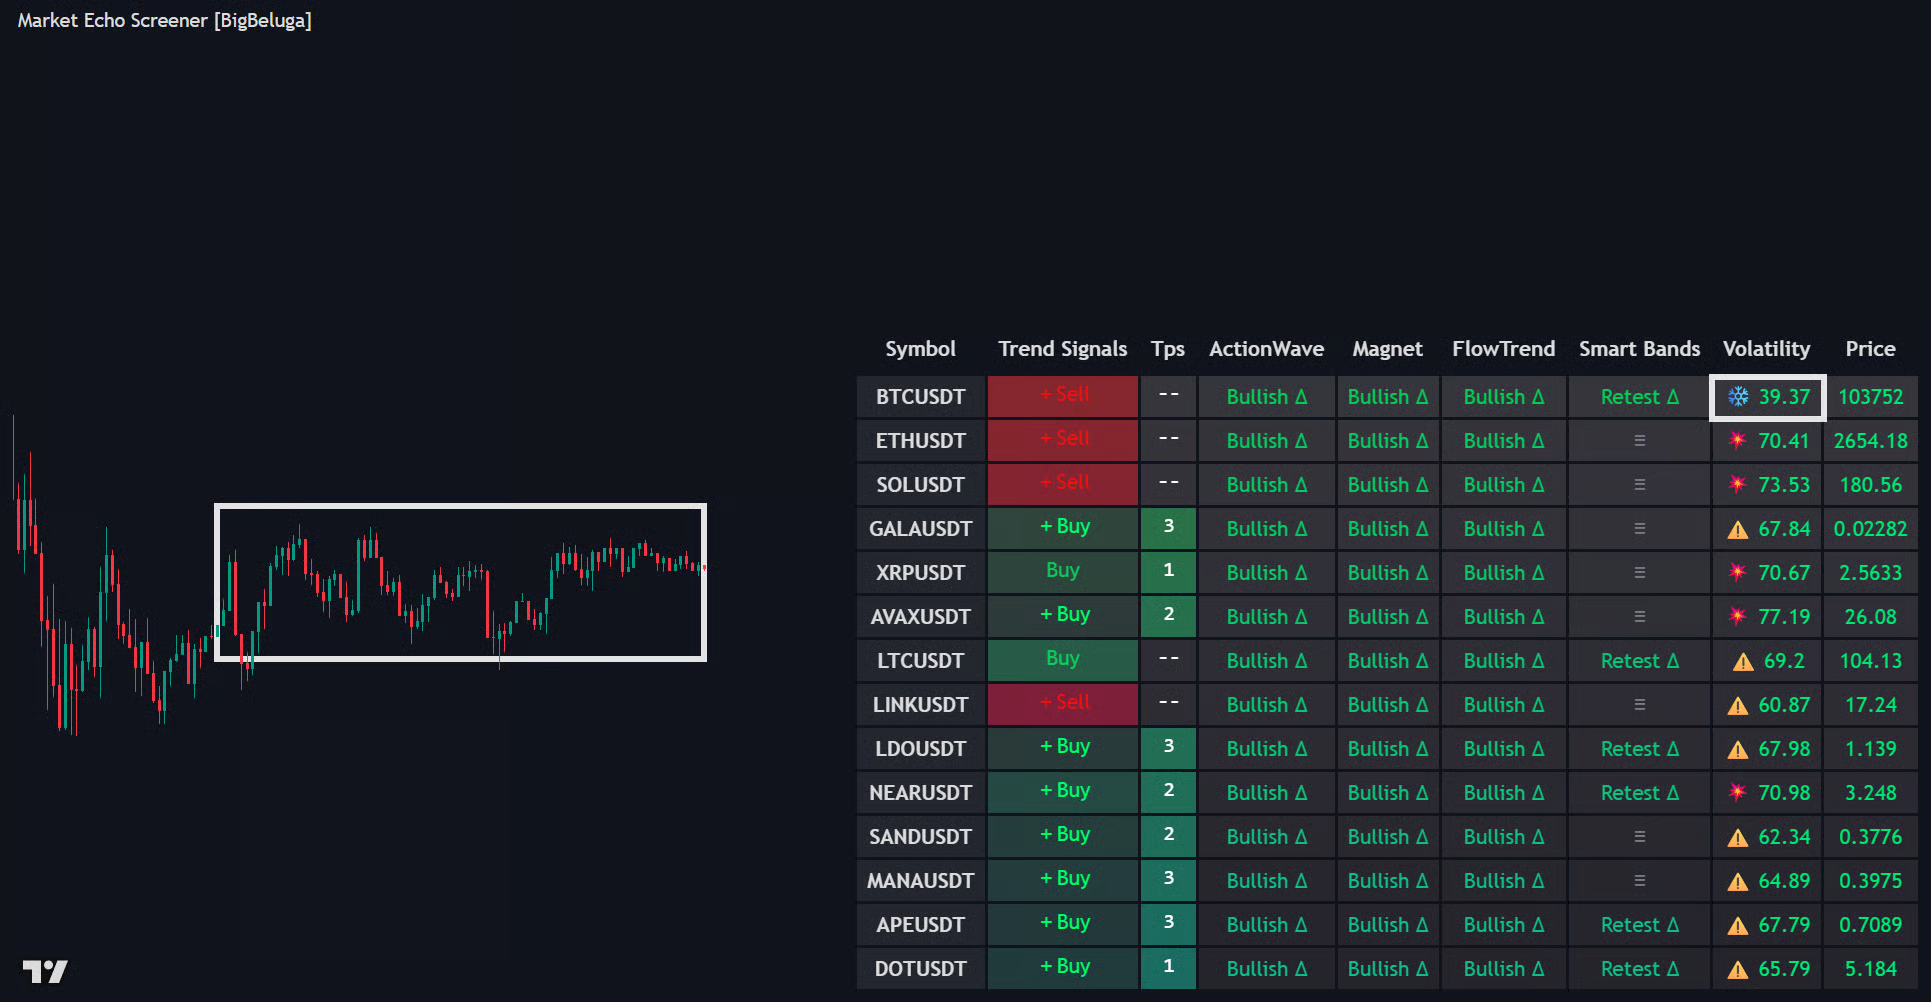
❄️ Calm (<50): low dispersion, mean-reversion conditions dominate.
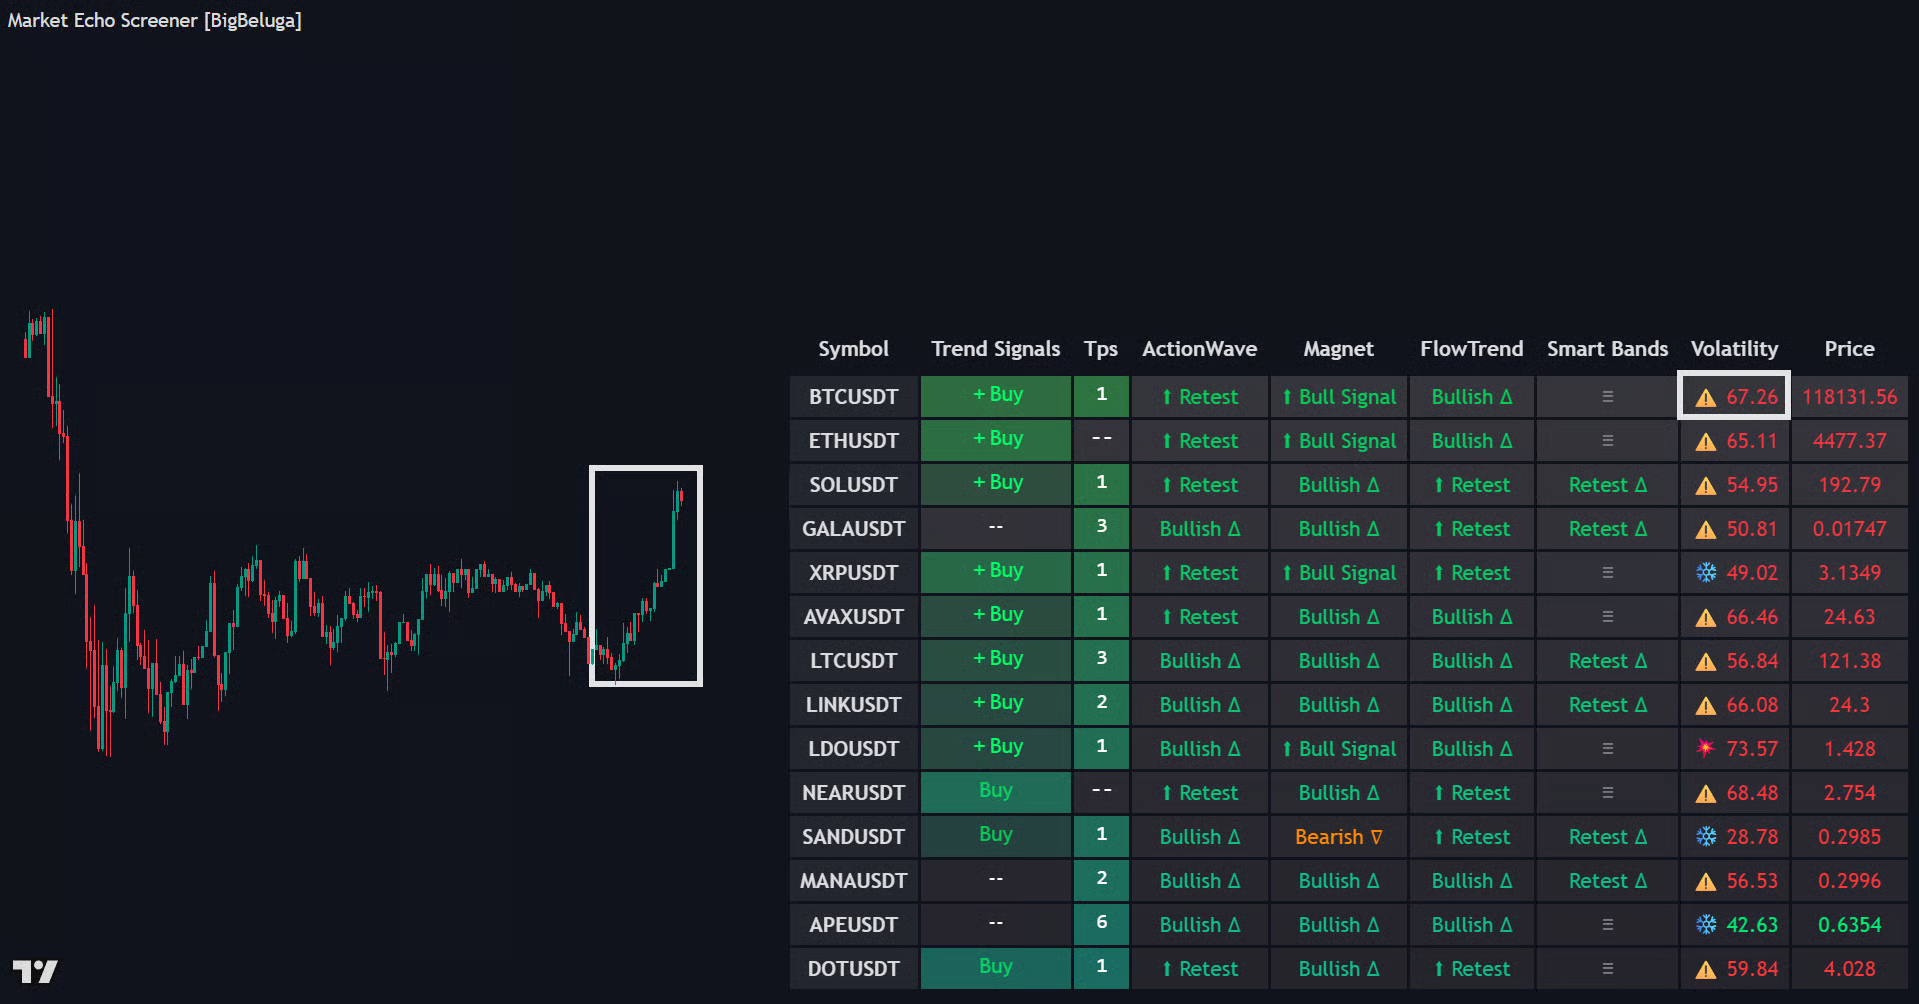
⚠️ Elevated (50–70): directional expansion likely, watch for breakout tension
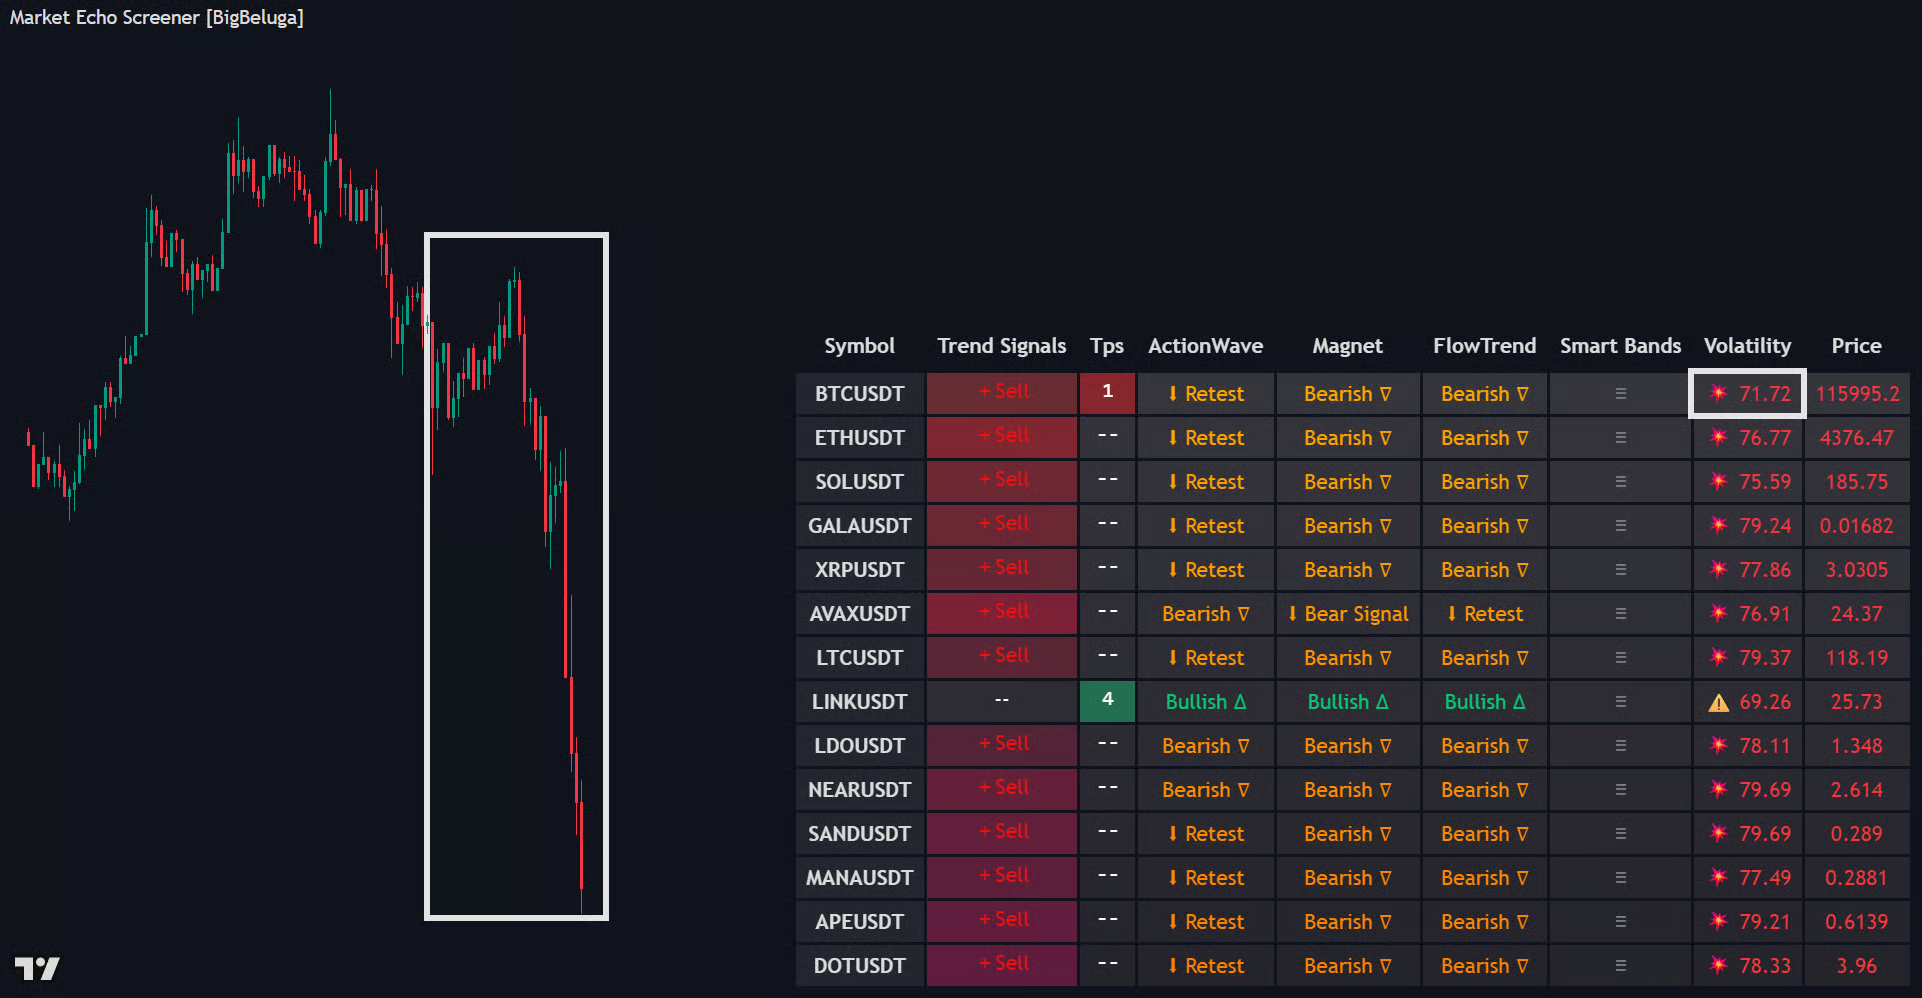
💥 Explosive (>70): strong dispersion, trend-following setups favored.
• Uses layered smoothing to dampen noise.
• Normalization ensures comparability across different assets.
• Acts as a meta-filter for selecting strategy type (range vs. momentum).
